

本文转载自公众号:民航之翼,ID:caacwing,作者:一嘉之语
受各地号召“就地过年,非必要不外出”影响,对于民航业来说,今年的2月是历史上最为寒冷的春运。
根据交通运输部公布的相关数据,近三年春节7天假期里民航旅客运输量:
2019年运送1259万人次
2020年运送656万人次
2021年运送357万人次
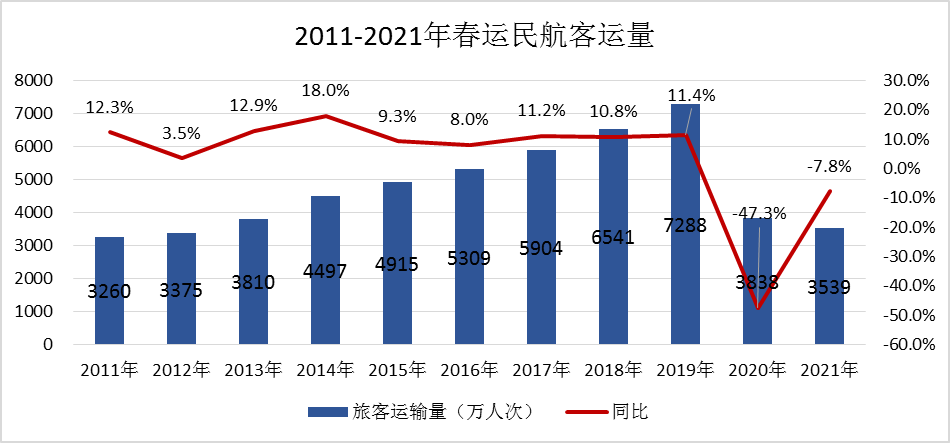
如果看整个春运40天的旅客运输量,则是这样的:
2019年运送7288万人次
2020年运送3838万人次
2021年运送3539万人次
已经回到了2012、13年时的水平。
01
民航在加快复苏
对于任何人来说,当下即便再差,只要未来向好,就是有希望的。
同样当下即便再好,如果未来是向下,就没有了希望。
对于民航来说,当下最大的好消息就是市场在加快复苏。
如果看过去三年的春运40天的日均旅客情况:
2019年在春节后的返程高峰后,日均客流量有个缓慢的下降。
2020年受疫情影响,春运期间的客流量下降速度很快。
2021年则从经历大年初一的低点之后,民航客流量就一路开始上行。
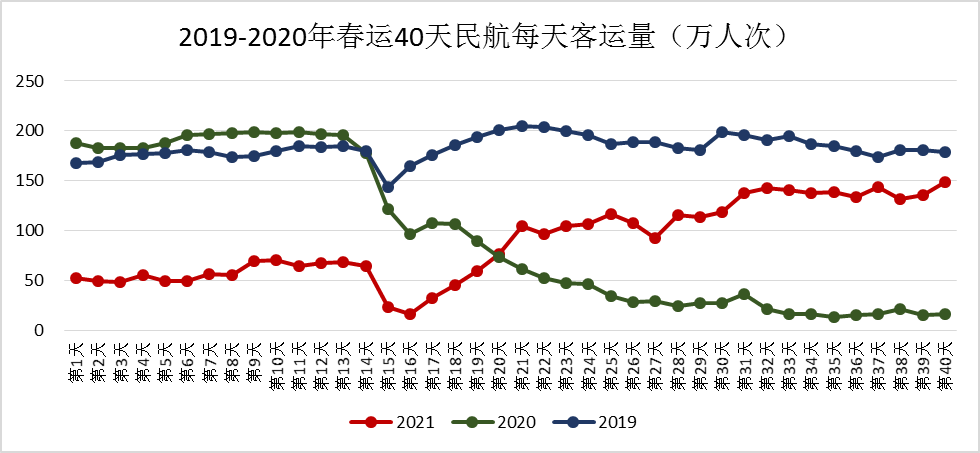
实际上,去年、今年民航市场的走向与疫情形势的变化息息相关。
只要国内疫情防控形势好,民航需求就会很快得到恢复,一旦出现新的疫情,甚至散发情况,局部地区的民航业又回到冰点,对整个形势又形成较大冲击。
所以确保国内疫情稳固向好至关重要。
就当下海外疫情再度出现大扩散现象。
做好疫情防控,可能一是要尽快全民打疫苗,另一还是要守住国门。
02
3月,民航满血复活
进入3月份,正是草长莺飞的时节。
也是人们选择出游、商务出行重启的日子。
对于民航业来说,日子虽然还有些凄苦,但已明显感受到了春天的到来。
这个月,民航业已然复活。
一是客运爆发增长。
3月份,民航业生产情况如下:
旅客运输量4782万人次,同比增长215.7%。
单从旅客运输量同比来看,3月份的旅客运输量是去年同期的三倍多。
这个增速已经是史上最快增速了。
这个增速异常恐怖,但考虑到2020年的3月底疫情形势最为严峻的时期,因此增速如此之高也能理解。
但如此之快的恢复已经超过翼哥的预期了。
月度4782万人次已超过2020年8月份4617万人次的旅客运输量。
即便与2019年相比,客运量已达2019年的9成。
3月份国内旅客运输量4768.3万人次,则已超过2019年4745.8万人次的同期水平。
单从旅客运输量这个指标来看,民航可谓已经满血复活。
二是货运火热依旧。
3月份,货邮运输量65.5万吨,同比增长35.4%。
货运量已超过2019年。
我们当下国际贸易火热,海运集装箱已经是供不应求。
一季度搞海运的中远海运净利润超过150亿元。
航空货运体量小,总体仍然是供不应求,处于赚钱时代。
三是航空公司抢客大战。
市场在恢复,对于各航空公司来说,加大运力投放,抢到有限的客源才是正道。
所以在3月份,各航空公司猛投运力。
6家上市航空公司,除了国航与春秋外,其他航空公司运力同比均实现了翻番。
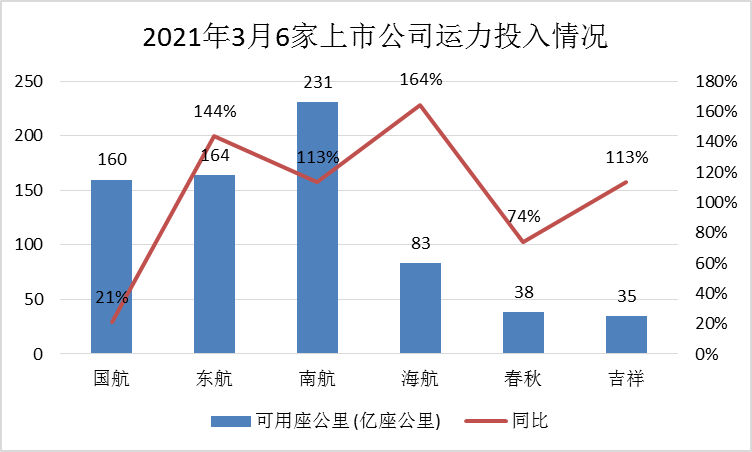
最终,6家上市航空公司的月度旅客运输量都实现了爆发性增长。
国航670万人次,同比增长120%。
东航861万人次,同比增长280%。
南航1120万人次,同比增长198%。
海航437万人次,同比增长270%。
春秋203万人次,同比增长167%。
吉祥189万人次,同比增长198%。
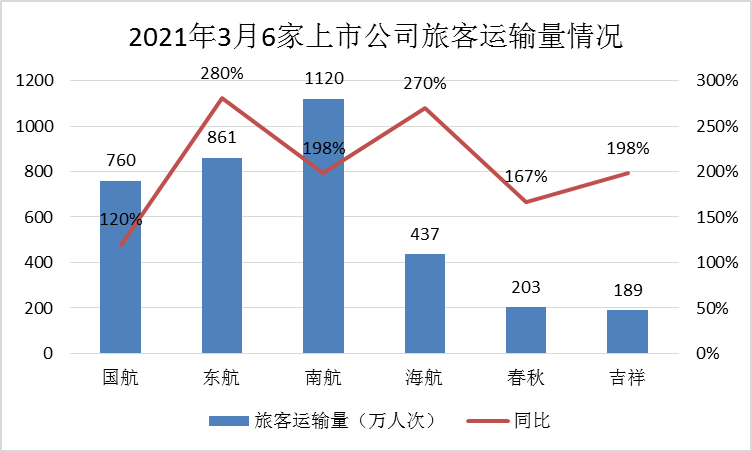
从各航空公司的旅客运输量表现来看,民航几乎是满血复活。
03
一季度亏损超300亿元
虽然民航在加快复苏,但由于票价水平仍处于低位,总体上仍然处于亏损状态。
根据民航局对外发布的数据显示:
一季度,航空公司累计营业收入878.8亿元,同比减少1.1%,
累计亏损300.5亿元,同比减亏45.8亿元。
不利的一面是:
季度亏损达到300亿元,是继2020年一季度后历史上第二高的亏损季度。
有利的一面是:
亏损在收窄,从逐月数据看,1月份亏损104.8亿元,2月份亏损116.1亿元,3月份亏损79.6亿元。
04
民航业盈利之路仍然漫长
民航业在快速复苏,亏损在减少,这都是好的现象。
随着五一长假的到来,长期被压抑的需求有可能一下子爆发出来。
媒体都在报道:
五一期间,订票量、票价都创了历史最高水平。
仿佛民航业已然进入捞金阶段似的。
但事实并非如此,因为五一假期再火爆也就五天。
所谓短期兴奋解决不了长期颓势。
此外这种假期,分析民航市场的人都知道,只火一头一尾,中间三天民航肯定还是亏钱。
抛开五一不谈,后面漫长的日子,民航业依然要面对如下挑战。
一是国际疫情的挑战。
毕竟在正常年份国际市场份额占到全民航的1/3左右,国际疫情得不到控制,国际市场就得不到恢复。
原来投放到国际市场的1/3的运力一下子投放到国内市场,短期供大于求的窘境必然得不到改善。
所以低票价是必然。
票价超低,怎么可能盈利呢?
二是油价上涨的挑战。
一季度,航空公司拥有成本比去年同期仍然是下降的。
过去6个月里,只有3月份石油期货价格没有上涨,其他月份都是大涨。
现在的纽约原油期货价格基本稳定在60美元每桶左右,比2020年40美元做得平均油价水平要高出50%以上。
意味着接下来的几个月里航空公司的用油成本至少比2020年高出50%。
三是民航发展基金。
从1月1日起恢复征收民航发展基金,从4月1日起再下降10%,虽然相比以前打了6折。
但实际比2019年只降低10%,所有航空公司要多支出近100亿元。
四是财务费用。
2020年航空公司巨额亏损,大多数是靠借钱度日,财务杠杆越来越高,今年的财务费用肯定要过于去年。
此外随着货币政策逐渐恢复常态化,今年的市场利率明显高于去年同期。
这也是为何近期出现诸多暴雷事件,股市下跌的本质。
五是机队规模扩大。
虽然2020年各公司放缓了飞机引进速度,但整体上还是持续引进飞机,机队规模扩大必然带来刚性成本的提高。
所以,当下我们既要过好紧日子,更要做好过苦日子的准备。
六是竞争更趋激烈。
在2020年,市场极度冷淡的情况下,大家趋于保守,运力都在控制着投放。
今年市场在复苏,大家都要抢客源,争市场。
对于民航业来说,产品没什么差异化,最后还是走到价格竞争上面来。
所以低价竞争是必然。
航司亏损也是大概率。
所以,翼哥不同意某些人对厦航的攻击,毕竟携手稳定市场符合大家的利益。
按照正常情况,联手攫取垄断利润才是政府要打击的;
但同时也别忘了,利用优势市场地位推出远低于成本的价格也是政府应该出手阻止的。
实际上,学过博弈论的人都知道,无论何种价格联盟,最终都逃脱不了囚徒困境。
这也许就是民航业的宿命!
因为这个行业从来就没有赚过超额利润!
请问,把航空公司都亏死了,对谁有好处呢?