

山航在四大地方航空中的规模最小,但网上的声誉却不同凡响。
中国的俄航
飞得最快的航司
最准点的航司
不过,相对于网上的盛赞,山航在过去几年里过得并不如意。
受疫情冲击,山航连续三年巨亏
2020年,净亏23.82亿
2021年,净亏18.14亿
2022年,净亏69.07亿
三年累计亏损高达111亿元。
截至2023年3月底,山航:
总资产307.7亿元
总负债390.7亿元
净资产-82.97亿元
资产负债率高达126.97%。
也就是说,山航已经面临着极为严重的财务危机,在这种情况下,如果任由山航蔓延,对于山航将极为不利。
在这种情况下,国航出手,收购了山航集团的股权,成为山航集团的控股股东,进而成为山航股份的控股股东。
随后,国航、山东高速共同向山航集团增资100亿元,再把100亿元增资款贷给山航股份,驰援山航。
根据山航年报显示,截至2023年,山航股份向山航集团贷款余额为87.2亿元。
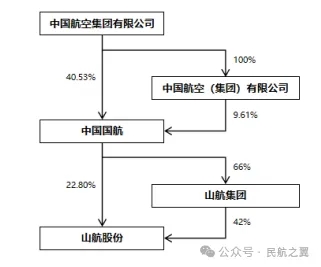
与此同时,由于山航2021-2022年连续两年资不抵债。
按照深交所相关规定,2023年7月7日,山东航空结束了在B股的最后一个交易日,随后正式退市。
在此之后,山航就此上演了一番绝地大反击。
截至2023年底,山航在册133架飞机。
在没有增加飞机的情况下,2023年山航:
运输旅客1927.21万人次,同比增长197.37%,几乎是2022年3倍。
客座率79.5%,在国航系中排名第一。
营收182.9亿元,同比增长144.16%。
净利2.15亿元,同比减亏增利71亿元。
山航也成为2023年国内为数不多的能盈利的航空公司之一。
从某种意义上来说,山航也为国航能大幅减亏,再度获得三大航业绩第一的成绩立下了汗马功劳。
对于山航如何率先实现盈利,当然肯定有山航的主观方面的全力以赴,但也有一些客观原因。
翼哥认为主要有以下几方面的因素:
一是山航没有宽体机,受国际影响最小。
2023年,国内市场恢复速度远快于国际市场,此外中短程国际线又快于远程国际线。
下半年,国内市场客运量已超过2019年同期水平。
这对于只有窄体机的山航无疑是最大的有利因素。
当然了,山航也抓住了国内市场恢复的机遇,客座率、客运量提升幅度非常之大。
二是清一色的B737系列飞机,运行调配成本最低。
目前山航共有133架飞机,全部是B737系列飞机,对于维修、运行、调配、保障等等方面都是最优的。
山航实际上具备了低成本航空的特质。
三是山航旗下没有航空公司。
厦航有河北航、江西航,深航有昆明航,川航这几年实际上也参与过好几家公司。
过去几年小型航空公司都是拖累。
四是营业外收入大幅增加。
2023年,营业外收入高达6.023亿元
而2022年只有5548万元。
也就是说这一项就增加了5.5个亿。
那么6亿元多的营业外收入来自哪里呢?
对此,山航进行了解释,主要原因为获得飞机运营补偿款。
五是资产处置收益大幅增加。
2023年山航资产处置收益为3.182亿元,过去几年这一项收入一般只有几十万。
翼哥认为:
一方面,山航133架的机队规模适中,平均机龄10年,这样的机队、机龄非常适合运营。
另一方面,山航纳入国航整个体系后会带来一定的协同效应。
未来几年,山航大有可为。